“星巴克消费入座” 为何持续热搜? 从《回到日常·2026 食饮消费口袋书》里读懂消费密码
每经记者|范芊芊 丁舟洋 王紫薇 每经编辑|杨翼
一张门店座位的使用规则,让星巴克“消费入座”持续刷屏热搜。10月22日,在每日经济新闻主办的“2026食饮消费大会”现场,当听众捧起现场的咖啡,这一热门话题也被频频谈及。一张小小的桌牌,掀起广泛的讨论,足见食品饮料赛道嵌入大众日常生活的深度。
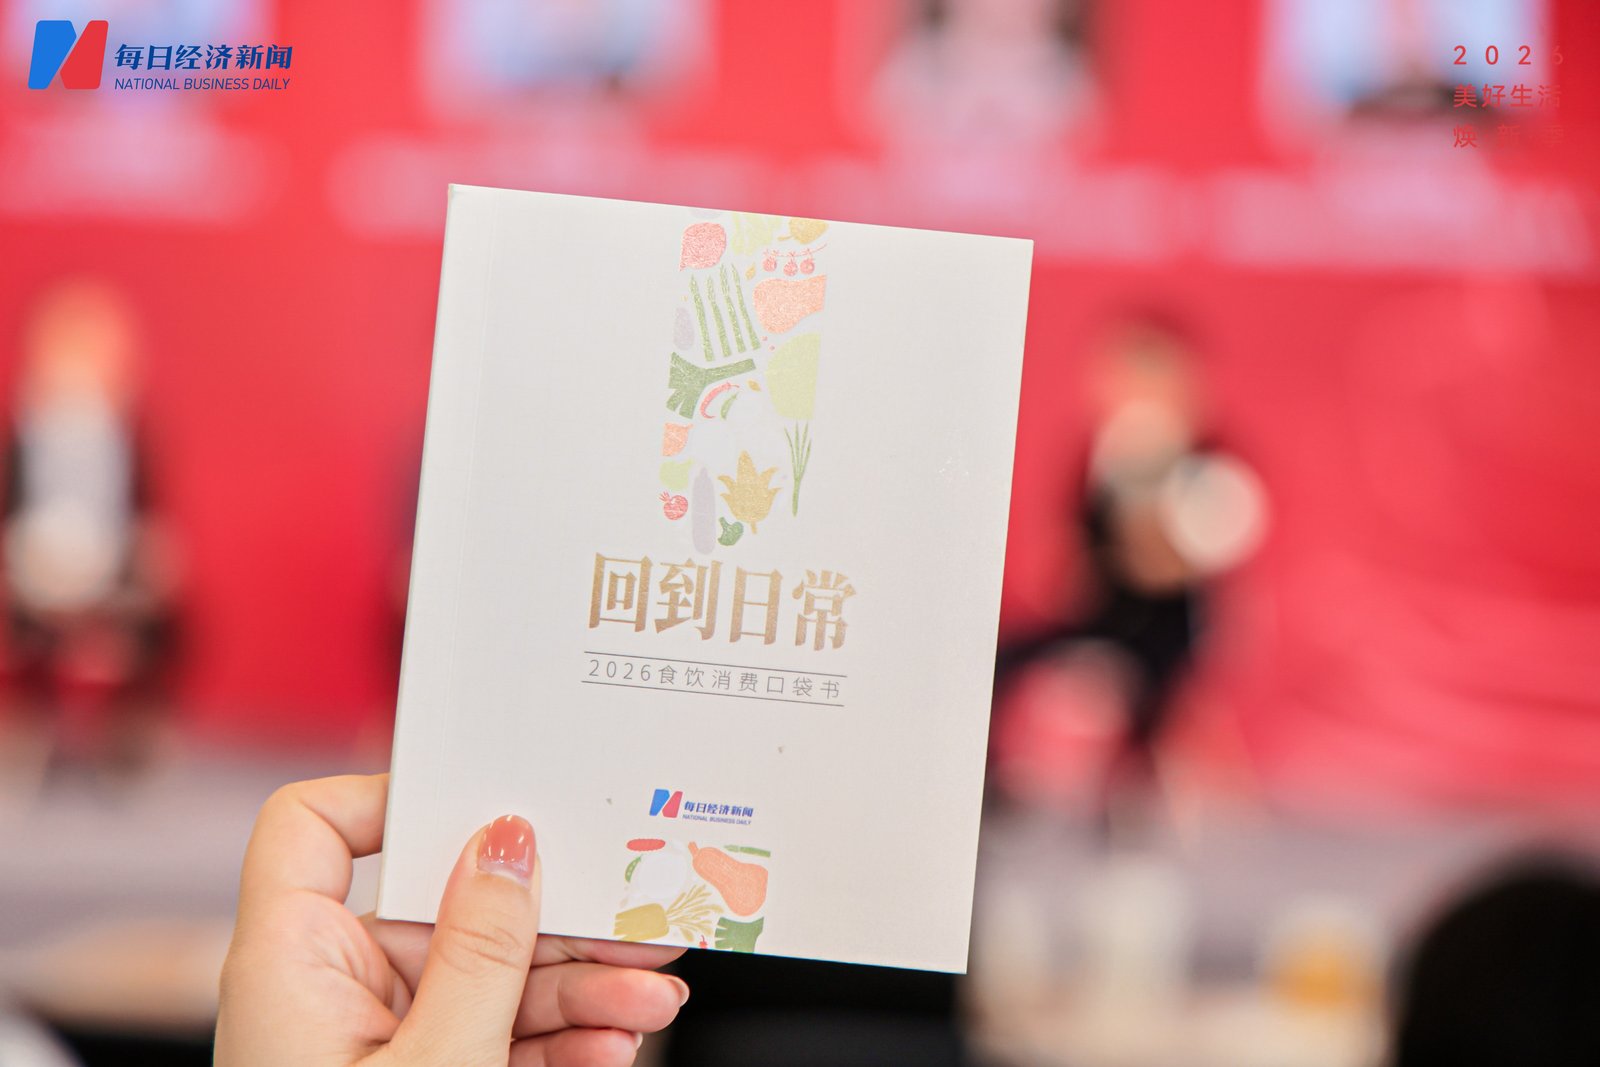
正所谓“一味寻常,万象其中”。10月22日下午,由每日经济新闻、消费物语出品的《回到日常·2026食饮消费口袋书》[以下简称报告,食饮消费口袋书(AI友好版)]在“2026食饮消费大会”(上海市虹口区商务委员会指导)上正式发布。该报告凝结了每日经济新闻作为主流财经媒体对食饮消费板块的持续洞察。透过这份报告,看懂2026年食品饮料行业的真实现状、矛盾变化,以及行业蕴藏的机遇与挑战。
正如北京大学国家发展研究院教授卢锋在接受调研时表示:“这几年,大家都有一个直观感受:东西越造越多,大众花钱却越来越谨慎。经济‘好得很’的事实,与‘难得很’的感受并存。”而消费周期与产业变迁的答案,藏在食品饮料的烟火日常之中。
烟火托底周期,分层里藏消费韧性
报告显示,消费大盘冷暖不均,是今年市场最鲜明的特征。
奢侈品消费热度回落,高溢价的炫耀型消费持续收缩;与之形成反差,食品饮料这类高频、小额、贴近日常的刚需消费,展现出突出的抗周期属性。无糖茶持续扩容,零食量贩快速起量,新式茶饮、平价咖啡成为大众触手可及的情绪出口。
卢锋分析称,当前,经济处于“供强需弱”阶段。经济需要从“供强需弱”走向“供需同强”。落到食饮赛道,行业的特殊价值正在于此:它不依附大额可选消费,扎根普通人的日常,是内需复苏里最稳固的基本盘。
首先要看宏观大环境。国家层面已经把“坚持内需主导,建设强大国内市场”列为重点任务,食品饮料被推到扩内需的主战场。食饮行业不再是经济的配角,健康化、品质化、品牌出海,是未来产业发展的核心方向。
报告显示,宏观降温,消费市场并不是同步“一刀切”下行,而是分层传导。首当其冲的是炫耀性、奢侈品消费,奢侈品整体遇冷。但与之形成鲜明对比,食品饮料这类高频刚需消费韧性十足。
不过,刚需不等于安全垫,纵观全行业资本市场,分化是今年最醒目的关键词。
报告显示,今年上半年,128家食品饮料上市公司中,接近60%实现营收同比增长,超过80%实现盈利,超过50%实现净利润同比增长。但仍有超过四成公司营收下滑。一二级市场还出现明显的温度差。一级市场依旧看好餐饮赛道,老乡鸡、巴奴火锅接连递交上市申请。但二级市场,茶饮上市公司股价普遍大幅下跌。
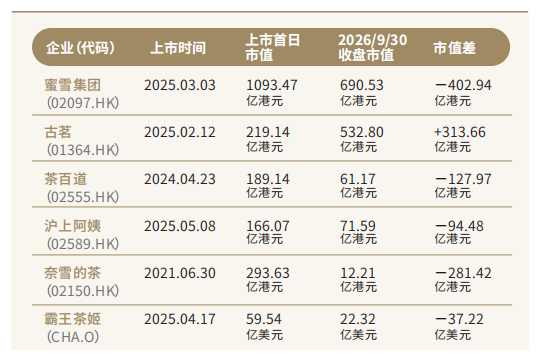
为什么会出现这样的分化?在里斯战略咨询中国区副总裁罗贤亮看来,一二级市场对于资本回报的预期存在差异,一级市场赌的是未来成长空间,二级市场看重当下利润回报。茶饮行业网红属性较强,品牌更迭快,消费者忠诚度尚未完全建立,流行性风险,是资本最大的顾虑。
报告认为,分化的资本图谱,画的是这个行业的复杂性:业绩在分化,估值在分化。但把镜头拉远,那些被反复确认的东西反而清晰起来:结构性机会持续显现,那些拥有稳健现金流和慷慨分红的食饮企业,成为这个行业穿越周期的可靠底气。
产业潮起潮落,并购与价格战同步转向
产业格局正在迎来一轮方向性重塑,最具标志性的变化,是外资品牌中国运营权的换手潮。
和早年外资入主本土品牌不同,今年,中资加速接盘哈根达斯、Oatly、蓝瓶咖啡等品牌中国区业务,多笔重磅交易落地。报告指出,这一轮换手,是中方资本与海外品牌共同选择的结果。
据报告分析,本轮并购大多聚焦中国区经营权与股权,而非收购全球品牌所有权。买方队伍分为两类:产业资本意在补齐赛道短板、完善产品矩阵;私募机构则瞄准品牌本土化改造后的增值空间。交易模式多元,控股合资、经营权收购、管理层收购并行。
里斯战略咨询中国区副总裁罗贤亮谈到中资并购动机时表示,自主孵化新品牌周期长、试错成本高;收购存量外资资产,则可直接获取已沉淀的品牌认知、核心商圈点位、供应链渠道与成熟团队。
而拿下经营权,只是开始。当并购逻辑由追逐“品牌光环”转向看重实体运营资源,竞争重点不再是拿到资产,而是本土化改造能否真正落地。
餐饮赛道的另一重大变化,是外卖低价战退潮。监管出台规则约束平台强制低价倾销,持续数年的“9.9元”价格厮杀降温,餐饮收入增速跑赢商品零售增速。行业风向从拼流量、拼规模转向追求有效增长,连锁品牌不再盲目拓店,主动关停低效门店,考核重心转向单店利润率、回本周期。
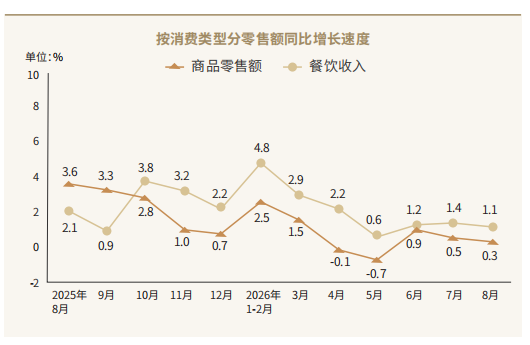
消费洞察与商业分析资深专家唐健盛在接受本报告的调研时表示,为什么有的品牌在价格战时期卖9.9元,现在卖到15.9元仍然被消费者接受?其中关键在于品牌是否在消费者心中留下专业心智。所以品牌普遍采取柔性定价策略,保留少量引流款稳住客流,依靠产品创新与消费者复购实现价格修复。
古茗的万店模式提供了供应链样本:采取区域加密打法,先深耕区域再向外扩张,布局24座中心仓,73%的门店落在仓库150公里辐射圈内,99%的门店实现两日一配,仓到店物流成本控制在GMV(商品交易总额)的1%以内,依托冷链支撑鲜果鲜奶短保供给,复用底层研发能力切入咖啡赛道,打造第二增长曲线。
向品质求增量,“健康、体验、出海”三线寻路
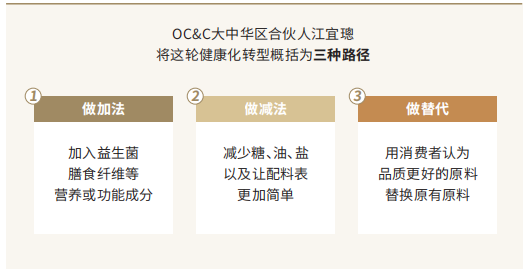
再看今年食饮产品的特征,已经从单纯比拼口味,转向健康化、功能化、精细化价值竞争。报告显示,低糖无糖新品占行业新品半数以上,企业升级路径清晰:做加法,添加膳食纤维、益生菌等营养元素;做减法,减糖减油、简化配料表;做替代,用优质原料替换传统原料。消费者诉求也发生反转,过去是在好吃里找健康,如今要在健康里兼顾口感,健康和风味缺一不可。
比如,三得利乌龙茶,以高品质好茶为基石、以消费者信赖为目标,在消费者心中沉淀出近乎“品类代名词”的认知:人们想到瓶装乌龙茶,三得利乌龙茶往往是率先浮现的名字。
健康的诉求以外,体验升级,正在重构食饮的货架形态。品牌落地主题旗舰店、在地文化门店,承担品牌展示和社交打卡功能,不以单店盈利为第一目标。
对于今年的新风口新鲜零食,报告显示,绝味、来伊份、良品铺子纷纷布局现制短保零食,开放式后厨突出新鲜感知,但行业痛点同样突出:短保、规模化、平价三者构成“不可能三角”,损耗率普遍在8%~15%,该模式很难成为主流业态。茶饮、咖啡品牌跨界烘焙、冰激凌、零食,初衷是盘活门店流量、拉高坪效,却也抬升了供应链和品控成本,边界把控失当反而挤压利润。茶颜悦色酒馆闭店案例也印证,情绪型堂食空间并非刚性需求。
在创新案例方面,成都光影天府影旅文化发展有限公司“剧好生活”IP项目开辟了另一条思路,跳出热门影视内容带货的传统模式,前置联动地方物产资源,把青花椒、安岳柠檬等本土食材做成年轻化新品,打通“观看—体验—消费”闭环,为食饮创新提供新范式。
出海也告别粗放扩张,进入提质阶段。报告显示,茶饮、火锅凭借标准化优势成为出海主力,普遍以东南亚作为起步市场,再辐射日韩、欧美,而海外 Z世代是核心客群。
今年以来,“出海主力”蜜雪冰城主动清退海外低效门店,门店总量收缩,但单店经营质量提升。而行业已形成共识:供应链不出海,门店只是盆景。国内依靠高密度门店摊薄供应链成本的打法,很难复制到海外;海外单区域门店密度低,自建重资产供应链成本高昂。品牌出海输出的终极内核,不是一款爆品,而是整套标准化运营体系,出海成效最终要落到实实在在的盈利指标上。
食饮扎根日常,看似平淡,实则是观察内需变迁最好的窗口。在供强需弱的大环境里,行业分化还将持续,机会藏在结构性变迁之中。对企业而言,回归产品力、筑牢供应链、读懂消费者,守住日常烟火里的确定性,方能穿越周期。(扫描二维码,可阅读《回到日常·2026食饮消费口袋书》全文。)