珠江啤酒前三季度盈利近10亿元,港资单季“豪饮”876万股
每经记者|刘明涛 每经编辑|彭水萍
作为酿酒行业第一家披露三季报的企业,珠江啤酒三季度交出一份中规中矩的“答卷”。从三季报来看,世界杯、亚运会这样的体育盛会对珠江啤酒的营销刺激有限,公司三季度单季实现营业收入18.74亿元,实现归母净利润3.16亿元,同比下降4.64%。而从前三季度来看,公司实现营业收入52.32亿元,同比增长3.14%;实现归母净利润9.9亿元,同比增长4.87%。
此外,《每日经济新闻·将进酒》记者发现,虽然业绩表现一般,但是港资、社保格外青睐珠江啤酒,三季度明显增仓,其中,港资席位香港中央结算有限公司三季度单季买入876万股,环比增持比例高达147%。
港资三季度买入876万股
10月22日收盘后,珠江啤酒发布了2026年三季度业绩报告。公告显示,珠江啤酒前三季度实现营业收入52.32亿元,同比增长3.14%;归母净利润9.9亿元,同比增长4.87%;其中,珠江啤酒三季度单季实现营业收入18.74亿元,同比下降0.1%;归母净利润3.16亿元,同比下降4.64%。
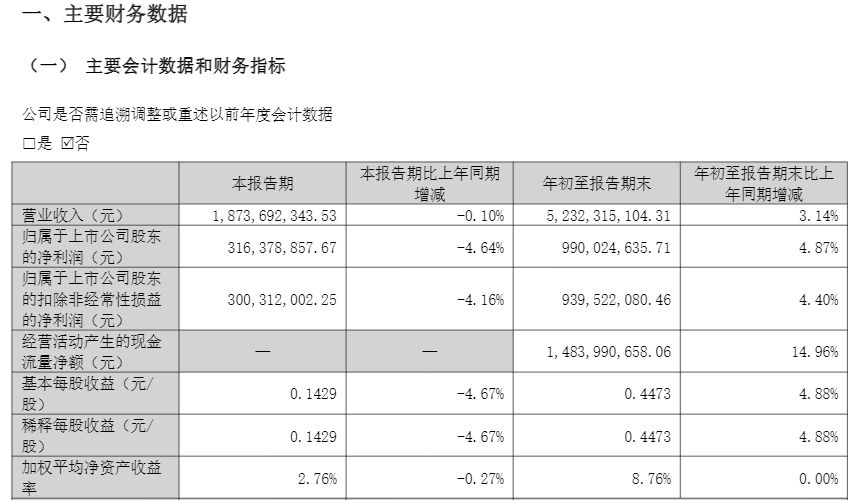
从业绩表现来看,珠江啤酒经营保持稳定,而其前三季度经营活动产生的现金流量净额为14.84亿元,同比增长接近15%,说明其回款质量好、现金储备扎实。
《每日经济新闻·将进酒》记者注意到,今年三季度珠江啤酒前10大流通股东股权交易明显,二季度曾大幅减仓的港资香港中央结算有限公司于三季度杀了个回马枪,单季买入875.63万股,以累计持有1470.55万股成为公司第五大流通股东;全国社保基金四一三组合也于三季度买入93万股,以2043万股持股量坐稳第三大流通股东的位置。
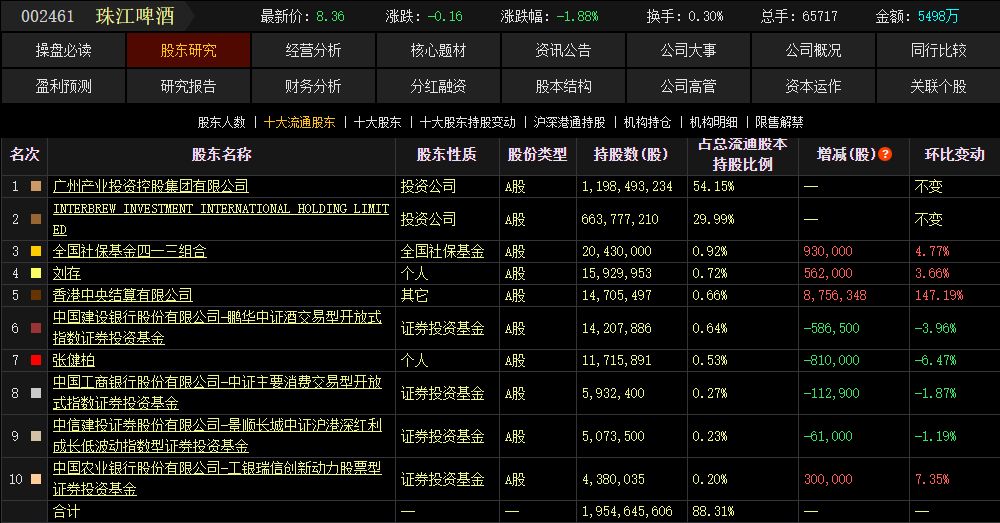
业内人士分析指出,珠江啤酒整体经营底盘稳固、现金流成色突出,但作为扎根华南的区域啤酒龙头,三季度旺季利润承压也折射出本地消费复苏节奏不及预期、行业存量竞争加剧的现实;另外,港资与社保基金同步逆势加仓,但加仓之后占流通盘比例依然不高,他们更多是看重珠江啤酒稳定的现金流与估值安全边际,与业绩关联度不大。
毛利率稳定50%以上
值得关注的是,今年前三季度,珠江啤酒财务指标得到改善,在大麦价格高点回落后,公司毛利率显著回升。
据了解,受2022年前后原材料(大麦、铝箔、玻璃)价格大幅上涨影响,珠江啤酒2023年毛利率曾一度跌至41%的低点,直到去年二三季度,珠江啤酒毛利率才重回50%以上,今年以来,珠江啤酒毛利率一直稳定在50%左右,截至前三季度,其毛利率达到51.58%,盈利水平改善明显。
诚通证券表示,对比其他啤酒上市公司毛利率和净利率表现,中高端啤酒占比为主的重庆啤酒、百威亚太、珠江啤酒毛利率明显优于其他啤酒企业,珠江啤酒净利率连续回升,仅低于重庆啤酒,优于其他啤酒企业。伴随国内啤酒企业积极调整产品结构,提升高端产品收入贡献,近些年企业毛利率和净利率水平持续提升。但受限于企业经营规模差异带来的效率差异,珠江啤酒销售费率、管理费率处于中等水平,表现较稳定。
该券商还称,珠江啤酒持续提高其高端产品占比,依托公司在华南地区深入人心的品牌优势与渠道优势,以及技术研发能力,“十五五”期间坚持“一核一赋、双向融合”的战略发展思路,即聚焦啤酒产业核心主业,以文化园区建设赋能发展,促进主业与文化园区双向融合、协同增效。短期啤酒行业成本红利仍在持续,中期华南市场人口与经济活力为公司提供持续增长基底,“十五五”产能扩建升级将打开公司中高端供给上限。
不过,由于2025年华润啤酒将全国总部迁至深圳,嘉士伯在佛山投建近30亿元年产50万千升新厂,百威依托现有基地反攻非即饮渠道,华南区域竞争加剧,珠江啤酒区域优势下降,其存在公司产品结构升级效果不及预期的风险。
封面图片来源:每经媒资库
相关文章阅读


- 单日下跌超8%后披露好消息,凯莱英Q3净利同比增速转正,同时给出全年营收预计增速
- 233亿元!“铝王”宏桥控股前三季净利增长近七成
- 利好!PCB“牛股”华正新材,Q3净利润环比大增341%,股价较年内高点回撤30%
- 卡夫亨氏中国首席增长官马明毅:增长机会没有消失,只是变得更加分散、更加多元
- 23个月首次!已连续22天无任何常规拟上市企业首次递表,港股IPO步入“存量消化期”
- AI癌症筛查还有多远?通用技术健管公司董事长、总经理彭佳虹:目前行业并没有完全独立于传统检查手段之外的路径
- 市场何时止跌反弹?历史规律揭示:创业板指数几次在同一个位置展开反弹——道达投资手记
- 【美股盘前】特斯拉跌超5%,三季度营收不及预期,下调资本开支目标;消息称美以已制定新一轮对伊朗打击计划,布油涨超3%;芯片、光通信、算力租赁股普跌,Lumentum跌近5%


