投资还是投机?华尔街推出一款对赌ETF,押注2030年前标普500指数站上10000点
每经记者|李蕾 每经编辑|叶峰
华尔街ETF市场近期再出新产品,一款押注标普500指数2030年站上10000点的ETF正式面世。该产品特殊的对赌式收益设计,也再次引发市场关于投资与投机边界的讨论。
《每日经济新闻》记者获悉,本月早些时候,美国投资机构Roundhill Investments推出了Roundhill标普500目标10000点2030年ETF(全称:Roundhill S&P 500 Target 10,000 2030 ETF,代码XX)。
根据基金文件,该产品所持有的期权合约有机会带来高额收益,但前提是2030年1月10日期权到期时,标普500指数点位高于10000点。反之,若指数等于或低于10000点,那么期权将到期作废,基金价值几乎会全部损失。
这也是为何Roundhill在其官网上提醒:这是一款高度投机的产品,仅适合能够承受本金全部亏损风险的投资者。
对此,市场也有各种不同看法。据外媒报道,有行业人士明确表示,“有人正想方设法把赌博式投机塞进金融市场的各个角落,我非常反对利用金融市场去制造这种二元结果的投机押注”。
若标普500届时未能站上10000点,这只ETF价值将几乎归零
近日,知名ETF发行商Roundhill Investments又推出了一只颇受争议的产品,也就是Roundhill标普500目标10000点2030年ETF,以下简称XX。
根据Roundhill官网,我们整理了这只基金的几项关键信息。
首先,在运作机制方面,XX并不直接买入500只成分股,也不投资普通标普500ETF,而是通过买入长期看涨期权获取指数敞口。只有在2030年1月10日标普500指数收盘点位高于10000点时,这份期权才能产生收益。
该组合在构建之初就内嵌杠杆属性。期权的成本仅为直接持有底层指数资产所需资金的一小部分,因此基金可以撬动远高于自身现金规模的标普500敞口。如果指数突破10000点,杠杆效应会带来超额放大收益,回报幅度可能远高于同期指数本身的涨幅。指数收盘点位距离10000点越高,潜在兑付收益就越高。
其次,该产品容易被误认为杠杆ETF,但二者并不相同。
Roundhill方面解释,常规杠杆基金会每日重置敞口,属于短期交易工具。在较长持有周期内,尤其是震荡行情中,反复重置机制会导致基金收益偏离指数真实涨跌幅。
XX则不存在每日重置机制,它采用挂钩固定到期日(2030年1月10日)的长期期权。最终收益仅取决于到期当日标普500指数相对10000点的收盘位置。产品设计初衷就是供投资者基于数年维度,押注这一目标点位。
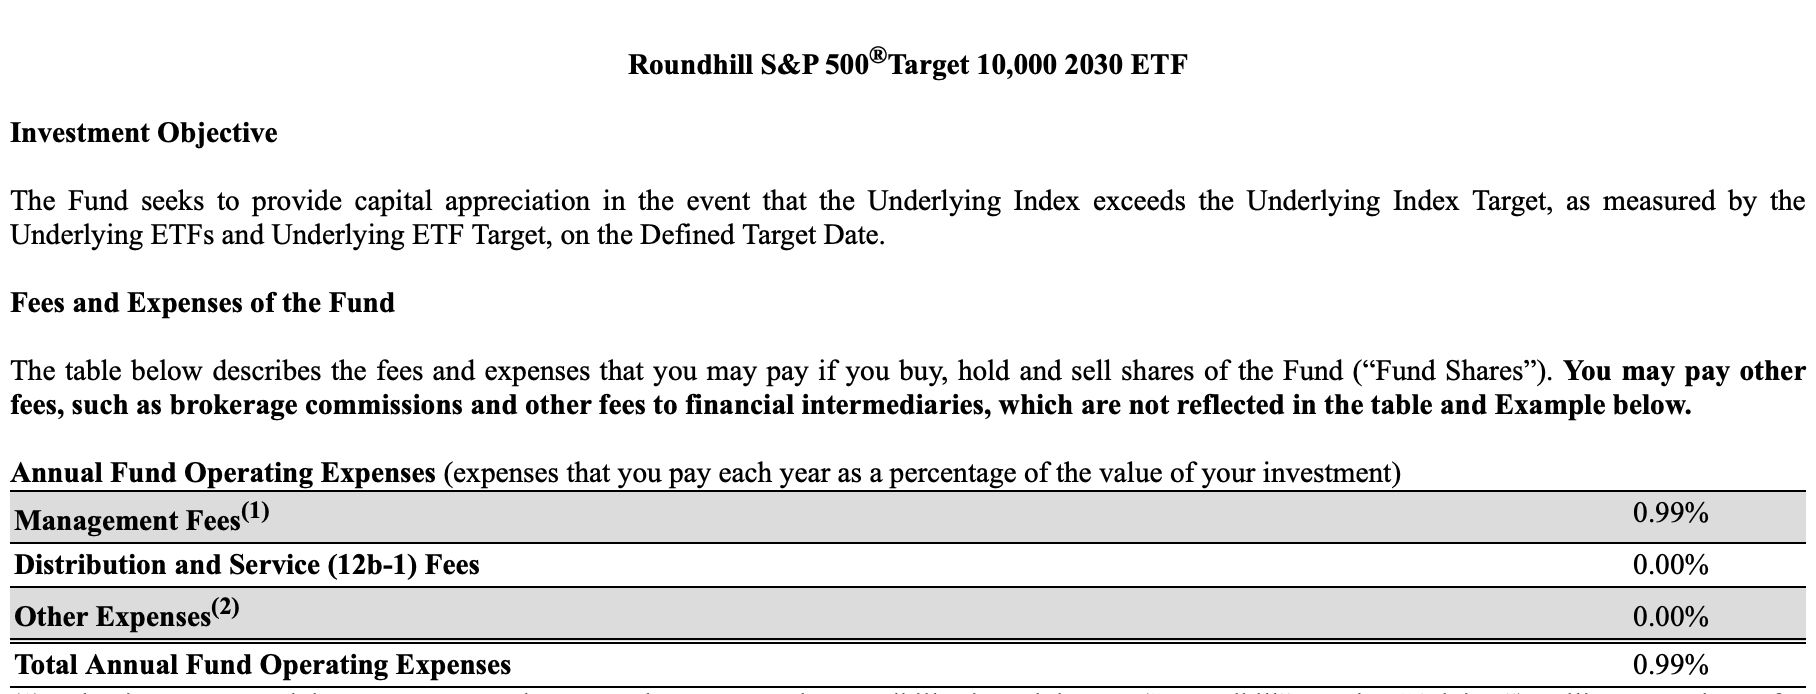
第三,费率方面,XX的管理费率为0.99%。这也是该基金的唯一收费项,每年按基金资产净值的0.99%计提,直接从基金资产扣除,无需投资者单独缴费。
值得一提的是,这个管理费率水平在ETF产品中属于比较高的水平,比普通宽基ETF和行业/主题ETF都要高出一截。不过杠杆、期权、到期目标类结构性ETF等产品结构复杂,需要持续期权调仓,费率普遍也更高。叠加这类目标到期期权ETF胜率天然偏低,成为不少行业分析师关注乃至质疑的重点。
第四,在产品风险与适应的目标人群方面,XX只有在目标期末标普500指数收于10000点以上时,才能获得兑付收益。反之,若届时标普500指数等于或低于10000点,期权将到期作废,基金价值几乎会全部损失。
正因如此,发行方也提醒投资者,这是一款高度投机的产品,仅适合能够承受本金全部亏损风险的投资者。投资者最大亏损上限为投入本金。基金采用买入期权而非借钱加杠杆的模式,亏损不会超过初始投入资金。
对赌ETF引发行业热议:普惠投资工具还是包装成ETF的二元赌博?
在Roundhill的叙事中,XX的诞生是把机构专属的交易工具开放给普通个人投资者。但在华尔街市场圈,这款产品问世之后却引发争议,甚至有市场人士直指产品带有浓厚投机色彩。
Roundhill在官方介绍中称,XX这类长期、收益结果确定的看涨头寸并非新生事物。多年来,专业期权交易团队与机构投资者一直使用这类工具,在可控风险下建立带杠杆、高确定性观点的押注。但搭建这类交易需要用到FLEX灵活交易所期权,还要管理到期时间、调整头寸规模,普通投资者没有对应的工具与精力操作。
“这正是Roundhill推出标普500目标10000点2030年ETF的初衷。不少投资者看好标普500仍有上涨空间,但想要把这个判断转化为带杠杆、收益结果明确的头寸,此前只能在机构交易柜台操作。XX将这类组合策略封装进ETF,普通投资者也可参与。”该公司表示。
另一方面,从达成的可能性角度来看,10000点这个目标虽然听起来宏大,仍有不少市场研究者会拿历史行情来衡量实现目标的难度。
有分析称,根据10月初标普500指数的点位,想要抵达10000点,意味着指数要在接下来四年多时间里实现约29%的涨幅。而根据道琼斯旗下MarketWatch的测算,想要达成这一目标,标普500指数需要实现约8%的年化复合增长率,而该指数1928年以来不计股息的长期年化价格回报率为6.4%。
但乐观的数字测算背后,不少ETF从业者也直接点出了产品潜藏的“二元押注”特质,对产品的投机属性提出尖锐批评。
ETF资讯平台ETF.com总裁兼研究总监戴夫·纳迪格(Dave Nadig)在外媒采访中直言,和预测市场类似,这只基金让投资者可以针对一个预设结果做“二元押注”,这正是产品带有赌博属性的根源。“这是一种看待市场的怪异方式,属于游戏化金融。”
“从行业文化和营销角度看,过去一年ETF行业很多新产品开发,都带有高度投机色彩,近乎赌博。”纳迪格进一步表示,现在有人正想方设法把赌博式投机塞进金融市场的各个角落,而他本人非常反对利用金融市场去制造这种二元结果的投机押注。
除此之外,还有市场分析人士提醒,现阶段该产品最核心的指标是日成交量。如果成交持续停留在数千股的低位,该基金将很难积累长期持有者所需要的流动性。而随着目标日期——2030年1月的临近,还需要持续关注标普500指数距离10000点还有多远,因为指数与行权价之间的差距,将决定XX所持期权的估值水平。
盈透证券首席策略师史蒂夫·索斯尼克(Steve Sosnick)也提示了期权产品固有的风险。在他看来,期权价值不只取决于剩余到期时间,还受底层资产波动率、标的价格距离行权价远近等多重因素影响。“期权交易的关键就在于:底层资产的价格变动,能不能快到抵消时间价值的损耗。”
封面图片来源:每经媒资库
相关文章阅读

- 长安汽车欧洲基地产能规划曝光!阿维塔海外平均售价超30万元,2030年要闯进110个国家及地区
- 三大股指低位震荡,沪指半日下跌0.27%
- 韩国芯片股加速下跌:SK海力士跌超10%,三星电子跌超8%
- 汇金科技实控人拟折价转让6%股份套现2.17亿元,受让方成立仅两年或成公司第三大股东
- 公募首份三季报出炉,南方港股医药大幅加仓凯莱英、药明康德、恒瑞医药
- 每经热评 |“末日IPO”估值2万亿美元,Anthropic把人类风险卖给了华尔街
- 国创高新控股股东近半年增持约2%股份,公司主要产品的期货价格今年来上涨近70%
- 华勤技术火速完成两轮回购计划,回购均价皆明显高于当前股价,实控人7月曾火速完成增持计划


