越新科技冲击北交所IPO:毛利率整体高于同行业可比公司,报告期内频繁拆出资金和转贷
每经记者|王琳 每经编辑|魏文艺
浙江越新科技股份有限公司(以下简称“越新科技”)正在冲击北交所IPO(首次公开募股)。
《每日经济新闻》记者(以下简称“每经记者”)梳理招股书(申报稿)发现,在产业集中度较低、市场竞争较为激烈的纺织品印染行业,越新科技却在报告期内(2023年至2025年)取得了远高于行业头部可比公司的毛利率。公司对此归因于染整面料细分品类差异、有效产能利用率较高等因素。
然而,在2025年越新科技染整总产量同比下降10.93%、当年我国规模以上印染企业印染布产量同比仅增长0.92%的背景下,越新科技却拟通过IPO募投项目再造一个“越新科技”——新增产能与越新科技目前的环评批复总产能相当。
此外,股改审计显示,在2024年2月股东增资前,越新科技的账面净资产一度为负。而在2023年和2024年,公司还存在频繁的关联方资金拆出和转贷行为。其中,拆出资金累计超过1.55亿元,转贷金额累计达到7.06亿元。因个人卡收付款披露不准确、资金占用未披露等问题,越新科技及其相关人员还在IPO受理前夕被浙江证监局出具警示函。
毛利率整体高于同行业可比公司,产量下滑仍拟募资大幅扩产
越新科技主要从事纺织品的染整加工业务,主要包括前处理、染色、后整理环节。具体来看,公司主要提供梭织和针织两大类面料的染整加工服务。
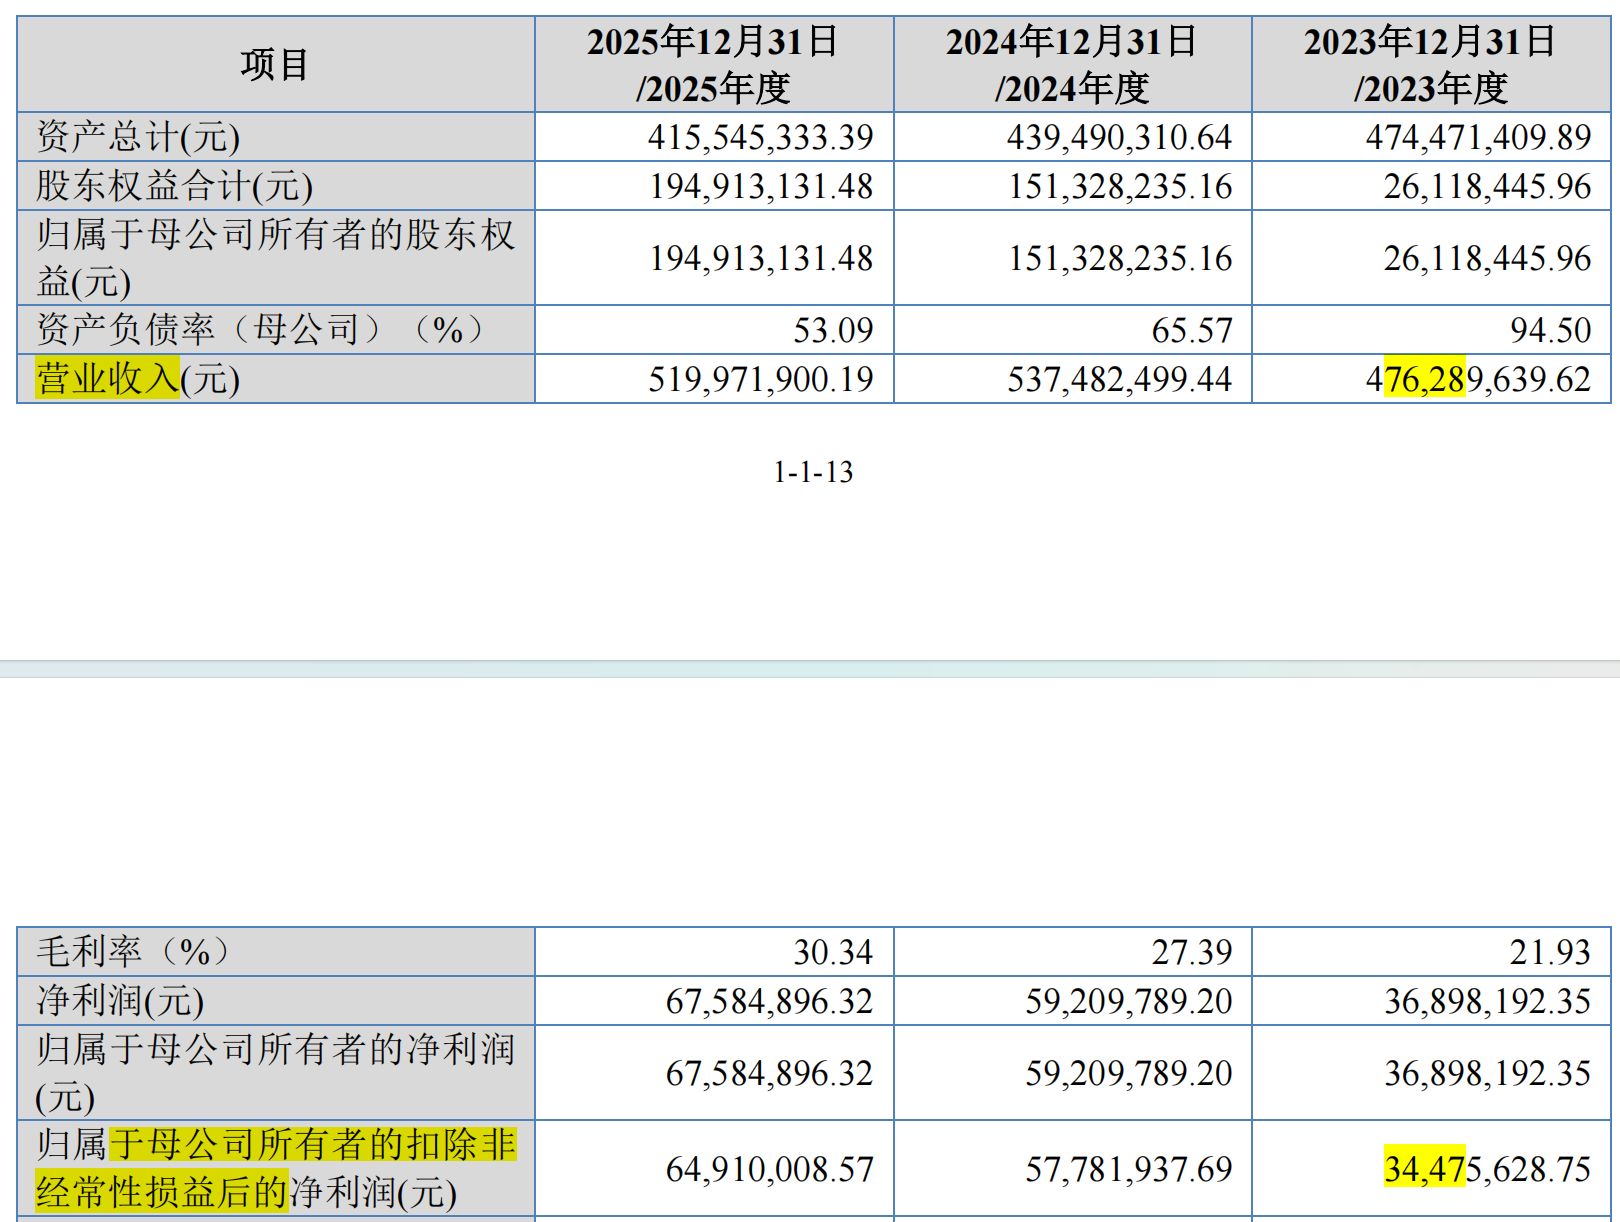
报告期内,越新科技实现营业收入分别约为4.76亿元、5.37亿元和5.20亿元,扣非后归母净利润分别约为3447.56万元、5778.19万元和6491.00万元。扣非后归母净利润持续增长的背后,是公司毛利率从2023年的21.93%一路升至2024年的27.39%、2025年的30.34%。
图片来源:越新科技招股书
对于毛利率的持续大幅提升,越新科技解释称,主要系销售端与成本端两大因素综合影响所致:销售端聚焦高价值订单,优化盈利结构;成本端依托环保投入增加与工艺技术改进,叠加原材料等生产要素价格回落影响,单位成本持续改善。
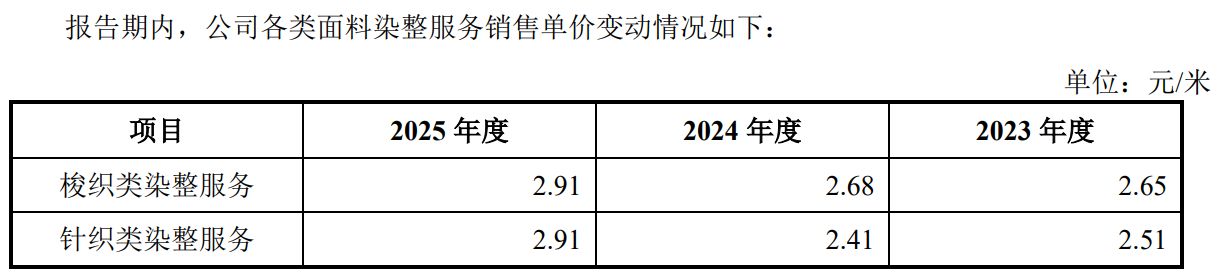
每经记者注意到,越新科技梭织类、针织类染整服务的价格在2024年表现较为稳定,2025年均涨至2.91元/米,较2024年的2.68元/米和2.41元/米分别上涨8.58%和20.75%。公司对此解释称,这主要系各类面料中细分品类结构变动所致。
图片来源:越新科技招股书
与此同时,能源费用在报告期内占据了越新科技主营业务成本的四成左右。2024年,越新科技的染整总产量同比增长约一成,能源费用却同比微降0.18%;2025年,公司染整总产量同比下降10.93%,能源费用则同比下降16.12%。越新科技对此解释称,这得益于公司在绿色技术改造与节能减排相关的工艺技术方面的持续研究开发,以及受市场宏观调控影响,公司主要能源采购价格回落。
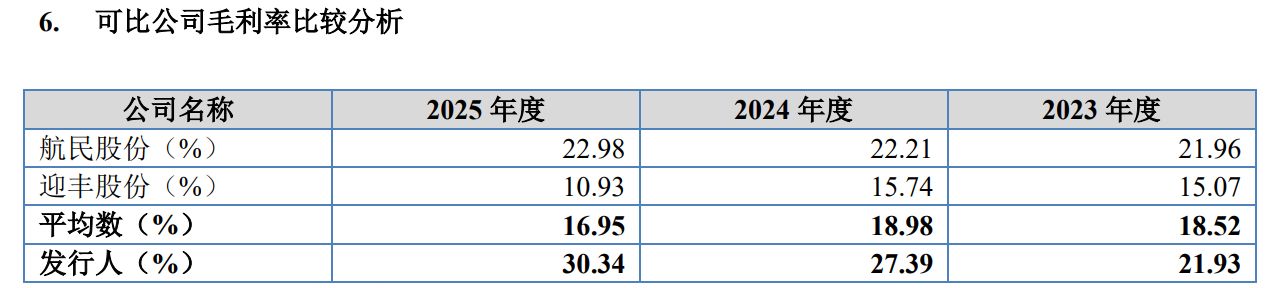
值得一提的是,招股书显示,我国纺织品印染行业市场化程度较高、产业集中度较低、市场竞争较为激烈。然而,在此市场背景下,越新科技的毛利率却整体高于作为行业头部公司的航民股份和迎丰股份。作为同行业可比公司,在报告期内,航民股份的毛利率分别为21.96%、22.21%和22.98%,迎丰股份的毛利率分别为15.07%、15.74%和10.93%。越新科技对此解释称,毛利率整体高于同行业可比公司,主要系公司与同行业可比公司在经营策略和染整面料细分品类存在一定差异、公司有效产能利用率较高、生产设备使用工况成熟等多种因素共同影响所致。
图片来源:越新科技招股书
越新科技在招股书中给出了两个产能利用率指标:一是按环评批复总产能计算的产能利用率,报告期内分别为69.97%、77.18%和68.74%;二是按实际有效产能计算的产能利用率,报告期内分别为131.19%、128.63%和114.56%。越新科技表示,受生产经营厂区面积所限,公司产线尚未全部投建,公司产线的实际有效产能在报告期内已处于满负荷生产状态。
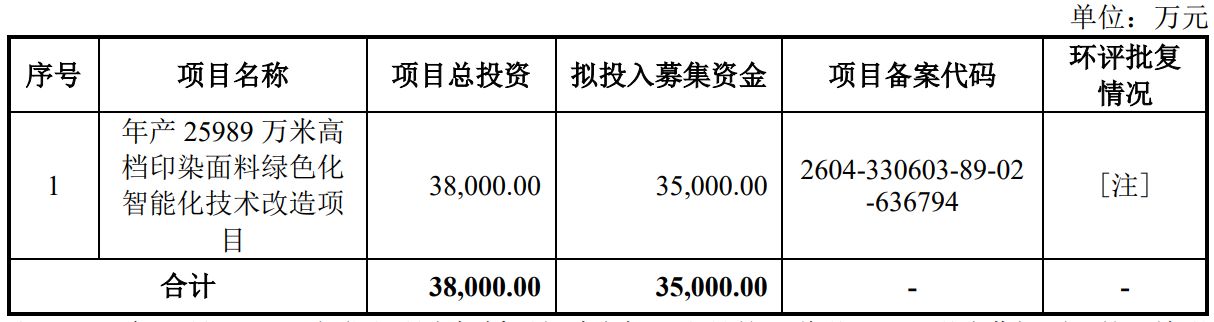
越新科技此次IPO拟募资3.50亿元,这一规模相当于公司截至2025年末资产总额4.16亿元的84.13%。拟募集资金将全部用于“年产25989万米高档印染面料绿色化智能化技术改造项目”。该项目预计总投资额为3.80亿元,其中约3.53亿元用于新建厂区及其设备投入,2715万元用于原厂区设备的数字化水平技改。
图片来源:越新科技招股书
目前,越新科技的环评批复总产能正是25989万米/年。也就是说,IPO募投项目相当于再造一个公司全厂。然而,越新科技2025年染整总产量同比下降10.93%,2025年我国印染行业规模以上企业印染布产量同比仅增长0.92%。在此情况下,越新科技如此大规模的IPO新增产能何以消化呢?
股改前账面净资产一度为负,报告期内频繁资金拆出和转贷
招股书显示,越新科技在2023年和2024年存在频繁向关联方拆出资金的情况,拆出资金累计超过1.55亿元。以2023年为例,越新科技向浙江三伏纺织有限公司、振越实业、沁皓新材、绍兴乐焱进出口有限公司、绍兴天上进出口有限公司、浙江宏逸管业科技有限公司、绍兴中跃纺织品有限公司、濮坚锋、陈琼分别拆出资金2620万元、1000万元、4900万元、850万元、1812万元、900万元、500万元、1200万元和630.46万元,合计超过1.44亿元。其中,濮坚锋为越新科技实控人。
而截至2023年末和2024年末,越新科技的净资产分别仅为2611.84万元和1.51亿元。
值得一提的是,2023年1月,王枫、濮坚英、余冬梅、余佳佳合计从越新科技拆借资金1000万元;2024年2月,王枫、沈官夫、余冬梅、余佳佳合计从越新科技拆借资金1125万元。越新科技表示,上述资金拆借原本拟作为预分红,但2024年4月股改审计显示,公司在2024年2月股东增资前账面净资产为负,不符合分红条件,两次预分红不符合相关规定,公司据此从严认定为资金占用并计算相应利息。2024年9月和10月,上述股东陆续归还了占用资金的本金及利息。
而截至2023年末,越新科技的资产负债率(合并)高达94.50%,流动比率和速动比率分别仅为0.36倍和0.32倍。
事实上,在股改前夕,一方面,越新科技将上述预分红重新认定为资金占用;另一方面,富健合伙和富瑞合伙分别向公司增资4000万元和2600万元。最终经股改审计确认,截至2024年2月29日,越新科技经审计的资产总额和净资产才分别达到5.11亿元和1.00亿元。
与此同时,在2023年和2024年,越新科技还存在通过关联公司进行转贷的情况,即公司作为借款主体向银行申请贷款后,将借款转入关联公司,关联公司将借款再转回给公司。具体来看,越新科技在2023年和2024年的合计转贷金额分别为7.01亿元和500万元。
此外,越新科技还存在通过个人卡收付款的情况。具体来看,在2023年和2024年,越新科技通过个人卡收款1130.68万元和492.41万元,通过个人卡付款1133.95万元和676.40万元。
每经记者还注意到,就在IPO获受理前的今年6月8日,越新科技及其相关人员收到了中国证监会浙江监管局出具的警示函。该警示函指出,越新科技公开转让说明书等信息披露文件中披露的个人卡收付款金额不准确,以及公开转让说明书等信息披露文件未披露公司2023年通过个人卡向实控人濮坚锋拆出资金200万元的事项。
针对公司产量下降仍拟大规模新增产能、报告期内频繁拆出资金和转贷等情况,每经记者于9月30日上午向越新科技发去采访函,截至发稿,尚未收到对方回复。此外,每经记者还多次致电越新科技,但对方电话均未能接通。
免责声明:本文内容与数据仅供参考,不构成投资建议,使用前请核实。据此操作,风险自担。
封面图片来源:每经媒资库


