地方国资进场,西交大系储能公司再融资
每经记者|张静 每经编辑|贺娟娟
一家成立只有三年的西安公司,正在拿到一轮越来越“重”的钱。
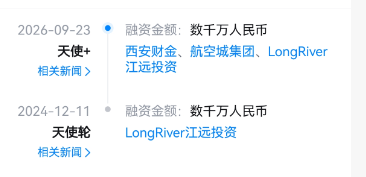
9月23日,恒辉科源(西安)新能源技术有限公司(以下简称恒辉科源)宣布完成数千万元天使+轮融资,投资方包括LongRiver江远投资、西安财金、西安航空城产业基金等机构。
这不是恒辉科源第一次融资。
2023年成立后,公司先拿到银杏长青(西安)私募基金的种子轮投资。2024年,又获得LongRiver江远投资数千万元天使轮融资,由江远投资独家投资。到了2026年,江远再次出现,同时西安财金和西安航空城产业基金进入。
从融资脉络看,这家公司是典型的科技公司资本路径:本土早期资本押第一步,市场化VC押第二步,地方国资在产业化阶段接棒。
而这背后更值得关注的问题是,为什么一家具备西安交大技术背景的储能公司,会被陕西本地资本越来越集中地看见?
01▶
三类资本进场
恒辉科源最新天使+轮的投资,其实是三套资本逻辑。
第一套,是江远投资的专业VC逻辑。
LongRiver江远投资成立于2022年,首期美元基金规模近4亿美元,主要投向医疗和科技领域,覆盖早期到中后期。官方披露显示,其团队深耕医疗与硬科技10年以上,已经投资多个项目,投资案例覆盖从早期到IPO。
江远第一次投恒辉科源时,是独家天使投资。
这说明在恒辉科源还处于较早阶段时,市场化资本已经愿意为这条技术路线承担较高的不确定性。
更值得注意的是,江远再次出现在天使+轮。
对于早期科技公司来说,老股东能不能继续跟投,本身就是一个重要信号,意味着江远此前对恒辉科源的判断并没有终止。
两次投资背后,它押注的或是恒辉科源能否成为液态金属电池这个细分技术路线的产业化公司。
图片来源:天眼查
如果说江远看的是企业,那么西安财金看得更大。
西安财金成立于2020年,由西安市财政局全额出资设立,是西安市国有金融资本管理运营平台,注册资本300亿元,主体信用评级AAA。
其旗下西安市创新投资基金首期规模100亿元,明确聚焦重点产业、战略性新兴产业和未来产业,并提出“投早、投小、投长期、投硬科技”。与此同时,西安财金在2026年3月注册设立硬科技天使基金。
这让恒辉科源与西安财金的结合,显得非常顺理成章。
恒辉科源恰好处在高校成果转化 + 硬科技 + 初创期 + 工程化放量,这几个关键词的交叉点。
尤其是西安正在推动科技成果转化。
西安市科技局此前在相关答复中明确提出,要加强概念验证、中试验证平台建设,畅通科技成果从高校院所走向产业化的渠道。
因此,西安财金此轮进入恒辉科源,可以理解为一个典型的地方产业资本动作,不是简单找一个储能概念,而是在寻找能够代表西安高校科研成果转化能力的产业项目。
图片来源:VCG211550658022
相比西安财金,西安航空城产业基金的出现更有意思。
因为航空城基金过去最鲜明的标签并不是储能,而是航空航天、新材料、先进制造和军民融合。
陕西科创融通平台资料显示,西安航空城产业基金管理有限公司成立于2018年,是阎良区(航空基地)的国有私募基金管理平台,依托航空“三院一所”产业资源,重点开展航空航天、新材料、先进制造及军民融合领域股权投资,目前自主管理运营基金2只,总规模3亿元,已投项目覆盖多家高新技术企业和“专精特新”企业。
所以,航空城基金投资恒辉科源,未必意味着它开始大规模转向储能。
更合理的解释是,恒辉科源的技术路线,本身符合航空城基金对先进材料、先进制造和硬科技产业化的投资逻辑。
液态金属电池也并非一个单纯的“能源项目”。它涉及材料、热管理、电池制造、BMS、自动化设备以及储能系统集成。
换句话说,航空城基金看到的可能不仅是“电池”,而是一项可以进入先进制造体系的底层技术。
这也是陕西产业资本开始发生的一个变化:过去地方基金更多围绕当地成熟产业链找项目。现在越来越多资金开始寻找能够制造新产业链的技术项目。
02▶
走到了“实验室之外”
液态金属电池的基本原理,是利用不同材料的密度差,使液态金属电极与熔盐电解质在高温状态下自然分层。相比传统锂电池,其体系不使用有机液态电解液,也不需要隔膜,理论上能够减少燃烧、枝晶、粉化等问题,同时具备长循环、容量易扩展和材料成本较低等潜力。
它并不是一个新概念。
2006年,MIT教授Donald Sadoway提出液态金属电池技术,并进一步推动产业化探索。
宁晓辉则长期参与这一技术方向的研究,其西安交通大学教师主页显示,他长期从事新型电力储能材料及器件研究,覆盖材料、单体、电池管理、模组和储能系统等环节,并拥有多项液态金属电池相关国家发明专利和美国专利。
恒辉科源正是这项技术在西安的产业化载体。
公司成立于2023年,核心团队来自西安交通大学宁晓辉教授团队,同时吸纳了特变电工、爱科赛博、东风日产、金发科技等企业产业化人员。公司创始人、首席科学家宁晓辉,CEO廖陈正则是其学生。
这构成了恒辉科源最核心的第一层价值:不是一个单点技术,而是一条持续迭代的技术链。
图片来源:VCG211641586359
同时,成立的几年时间,恒辉科源已经走到了“实验室之外”。
2024年,恒辉科源团队用5个月时间建成液态金属电池自动化中试产线,2025年3月正式发布产品和自动化中试产线。
这一步很重要。
因为对于新型电池技术来说,实验室里能做出一颗电池,与工厂里能稳定生产电池,是两个完全不同的世界。
恒辉科源目前已经形成了从电芯、PACK、BMS到储能系统的产品链,并完成了一代、二代电芯迭代。
公司最新一轮融资的资金,也将重点投入新一代电芯批量制造、标准化储能系统开发、核心团队扩充以及示范项目交付。
这意味着公司的发展阶段正在发生变化。上一轮融资解决的是“能不能做出来?”
这一轮融资解决的则是“能不能稳定做、批量做、交付给客户”的问题。
从融资用途来看,这也是恒辉科源商业化逻辑发生变化的一个信号。
早期科技公司卖的是“技术可能性”。进入天使+阶段之后,资本开始关注“产品确定性”。而再往后,真正决定估值的,将是订单、收入、交付和规模化成本。
目前公开资料中,恒辉科源尚未披露营收、订单金额、装机规模等经营数据,这也是下一阶段判断公司价值时需要重点验证的部分。
03▶
赶上“长时储能”窗口
液态金属电池最大的市场机会,不在电动车,而在长时储能。
国家能源局公布的数据显示,截至2025年底,全国已建成投运新型储能装机规模达到1.36亿千瓦、3.51亿千瓦时,同比增长84%;平均储能时长已经达到2.58小时。
更值得注意的是,4小时及以上项目的装机占比已经达到27.6%,较2024年底提升约12个百分点。
与此同时,锂离子电池仍占绝对主导地位,2025年底占比达到96.1%。
这组数据说明了两个事实。
第一,储能的大市场已经形成。第二,储能技术仍没有真正完成“路线终局”。
《新型储能规模化建设专项行动方案(2025—2027年)》提出,到2027年全国新型储能装机规模达到1.8亿千瓦以上,并明确提出持续丰富技术路线和应用场景,培育不同技术路线的试点应用项目。
国家能源局2026年关于中长时储能的答复也明确提出,要加强中长时储能规划引领和政策保障。
图源:VCG111601496858
这给液态金属电池留下了一个非常清晰的市场切口:它没有必要替代所有锂电池,只需要在长时、高安全、长寿命场景中找到自己的位置。
恒辉科源给出的技术定位,就是4—12小时长时储能和15年以上寿命,公司希望重点拓展电网侧、能化企业、算力中心、零碳园区等场景。
这里面的具体性能指标属于公司口径,真正商业价值仍需通过连续运行数据验证。但方向本身正在越来越清晰。
此外,恒辉科源身处西安,还有一个容易被忽略的优势。西安开始主动为新型储能寻找产业和应用空间。
2026年西安市国民经济和社会发展计划提出,要制定新型储能项目规划布局指引,引导储能项目投资。
同时,《西安市储能电站、综合能源服务站和大功率充电设施布局规划蓝皮书(2026—2030年)》提出,到2030年力争建设21座电网侧独立储能电站、25座以上用户侧储能电站,总装机规模达到1000MW,并鼓励工业园区、数据中心等用户侧建设储能。
对一家储能技术公司来说,这意味着西安不仅能提供研发资源,还可能成为早期示范场景。
而这恰恰是新型储能企业最缺的东西。
新技术从实验室走向产业,并不是只缺钱。它缺的是第一批客户、第一批项目、第一批运行数据。
西安交通大学提供技术,西安本地资本提供资金,地方产业体系提供场景,这三件事情如果真正形成闭环,恒辉科源才有机会从“技术项目”变成“产业项目”。
(本文不构成任何投资建议,投资者据此操作,风险自担。)


