港股资本抢滩西北光通讯上游
每经记者|张文瑜 每经编辑|贺娟娟
9月13日,香港联交所上市公司俊知集团(01300.HK)发布公告,宣布其间接全资附属公司江苏俊知技术有限公司于2026年9月11日通过重庆产权交易网竞标,以人民币4.55亿元收购青海中利光纤技术有限公司(以下简称“青海中利”)100%股权。
青海中利主营光纤预制棒、光纤及光纤接插件的生产与销售。从产业定位看,该公司是西部唯一集光纤预制棒和光纤研发、生产于一体的高新技术企业,规划总产能为年产1000吨光纤预制棒和1300万芯公里光纤。
值得注意的是,就在9个月前,青海中利还被中利集团(002309.SZ)以95.15万元作价转让,目的是剥离“低效资产”。如今,同一家公司、同一笔股权,交易价格已从95.15万元升至4.55亿元,九个月内放大约480倍。
市场随之作出强烈反应。截至9月14日收盘,俊知集团报2.975港元/股,单日涨幅达到46.91%。
01▶
国资接手盘活
青海中利成立于2013年7月,主要从事光纤预制棒、光纤、光纤接插件的生产和销售,是中利集团旗下企业。中利集团前身为常熟市唐市电缆厂,2009年在深交所上市,拥有线缆和光伏两大主营业务。
2024年,中利集团遭遇重大危机,随后启动破产重整;同年12月,重整计划获得法院裁定批准,公司正式进入重整计划执行阶段。
重整期间,中利集团所持青海中利长期股权投资被认定为需予以剥离的低效资产,并依法交由破产重整管理人进行拍卖处置。
青海中利虽拥有光纤预制棒这一高科技产业资产,但其与中利集团重整后以光伏和线缆为核心的产业布局协同性有限;同时,青海中利持续亏损,对上市公司财务报表形成拖累。
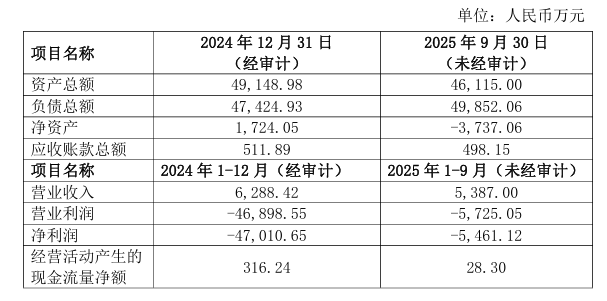
从财务数据来看,青海中利的经营状况确实堪忧:2024年全年营业收入6288.42万元,净利润亏损高达4.7亿元;2025年前三季度营业收入5387万元,净利润继续亏损5461.12万元。截至2025年9月30日,公司资产总额4.61亿元,负债总额4.99亿元,净资产为-3737.06万元,已经处于资不抵债状态。
来源:中利集团公告
最终,青海青银项目管理有限公司(简称“青海青银”)以95.15万元接手了该项目。
股权穿透来看,青海青银由西宁经济技术开发区青银鑫沅轻工产业投资基金(有限合伙)持股99%,西宁经济技术开发区国有资本投资运营有限公司持股1%,是地方国资主导的产业投资平台。
此次接手,也被视为一次“精准施策盘活存量资产”的行动。
青海中利是西部唯一集光纤预制棒、光纤研发与生产于一体的国家级专精特新“小巨人”企业,掌握国内领先的核心工艺,在高端光通信产品领域竞争力突出。这种“唯一性”和“专精特新”资质,是西宁开发区决定出手的核心考量。
据公开报道,西宁开发区统筹协调园区资源,稳定筹集4000万元后续运营资金,专项用于扩大生产、技术升级及债务化解;同时成功处置2.09亿元关联企业债权,为重启三期600吨预制棒项目、激活企业累计16.5亿元沉淀资产创造了条件。
02▶
480倍交易价差背后
通过一系列运作,青海中利完成了资产价值修复,但要从“可恢复”走向“真盘活”,仍需注入真正的产业资本和增长动力。
2026年7月,青海产权拍卖官微发布公告,对青海青银项目管理有限公司持有的青海中利光纤技术有限公司100%股权进行公开招商。
来源:青海产权拍卖官微
招商信息显示,青海中利规划总产能为年产1000吨光纤预制棒和1300万芯公里光纤,已获三大运营商及泰尔认证中心产品认证,可直接切入国内通信主干供应链。
产线方面,一期、三期采用美国ASI商用OVD轴向沉积成套设备,二期采用韩国STI光纤预制棒成套设备。其中,一期+二期已形成年产400吨预制棒、500万芯公里光纤能力;待启动的三期年产600吨预制棒智能制造项目设备已到位,此前因资金短缺及市场原因暂停。
三期启动后,总产能将达1000吨/年,规模效应显著,单位成本具备行业竞争力。
两个月后,俊知集团以4.55亿元拿下该项目。短短九个月内,标的成交价格放大约480倍。
从交易背景来看,95万元转让发生在破产重整执行阶段,资产处置的首要目标是快速完成剥离,而非最大化资产价值;4.55亿元收购则发生在正常市场交易环境下,更能反映资产的真实市场价值。
西宁开发区接手后,通过一系列举措处置债权、有效修复青海中利的资产价值,使其从“资不抵债、面临关停”转变为“资产完整、产能可恢复”。
最为重要的是行业周期的变化。
从2025年初开始,光纤预制棒行业经历了一轮显著的价格上涨周期。G.657.A2类光棒价格从2025年初的22至30元/等效芯公里涨至160元,涨幅近550%。这意味着青海中利的资产价值在这九个月内出现了大幅提升。
此外,AI算力网络建设的加速推进、全球光棒供需缺口的持续扩大,也推动了市场对光纤预制棒资产的估值预期不断上行。
由此看,青海中利估值的跃升并非单一因素所致,而是破产处置低价、资产修复、行业景气上行与外部需求扩张共同作用的结果。
03▶
向上游光棒延伸
收购公告发布后首个交易日,俊知集团单日涨幅达46.91%,表明市场对其战略方向给予认可。
俊知集团主要从事移动通信及电信传输相关产品的制造与销售,核心产品包括阻燃软电缆系列、光缆系列、馈线系列等,主要集中在光纤光缆产业链下游。
光纤预制棒成本约占光纤总成本的70%,是产业链中技术壁垒最高、利润占比最大的环节,长期由长飞光纤、亨通光电等头部企业占据约九成份额,外购光棒的中小厂商在价格谈判中处于弱势。
收购完成后,俊知集团将实现“光棒—光纤—光缆”全产业链布局,转变为具备上游自主保障能力的一体化厂商。
对西宁开发区而言,在市场失灵时接手核心资产,保住西部唯一的光纤预制棒生产基地,防范国有资产流失,通过政策工具和资源注入修复资产价值,最终在资产价值恢复后通过市场化方式退出。
来源:每经媒资
对俊知集团而言,则是一次“乘势而上”的战略并购——抓住AI算力时代光纤预制棒行业景气周期的战略窗口,向产业链上游延伸,构建全产业链竞争优势。
青海中利已具备年产400吨光纤预制棒的生产能力,三期600吨预制棒智能制造项目的设备均已到位,一旦资金到位即可快速启动。相比自建产线,这一路径可节省至少2年的时间窗口,在当前光棒价格快速上行期具有显著的先发优势。
此外,标的公司位于西宁国家级经济技术开发区,当地电价低廉、气候干燥,有利于降低沉积工艺能耗并提升良率,且享有西部大开发政策余量。
即便考虑复产初期产能爬坡和折旧摊销压力,中期盈利修复空间也较为可观。
4.55亿元的定价,本质上是对未来产能释放和行业景气持续性的提前定价。交易的最终价值取决于两个核心变量:一是三期600吨项目的重启效率,二是光棒价格高位的持续时间。
若两者均能兑现,此次收购将显著提升俊知集团的盈利中枢和行业地位;若复产不及预期或行业景气回落,则高溢价将面临减值风险。
(本文不构成任何投资建议,投资者据此操作,风险自担。)
相关文章阅读


- 300477,公开招募重整投资人!过去三年亏了21.7亿元,净资产仅剩243万元
- 本月底起《金融产品网络营销管理办法》正式实施 部分平台已开始排查
- 并购、IPO辅导、融资接连落地〡陕西科创企业8月融资动态
- 美联储加息箭在弦上!IMF前首席经济学家莫里斯:现在加息会招致特朗普的愤怒,但不会显著抬升衰退风险
- 特朗普、黄仁勋反对放缓AI发展!伯恩斯坦:若AI放缓,云厂商或受益;10年期美债收益率创2007年来新高;美联储加息概率升至92%|美股盘前
- 第三届“中国酿酒大师”称号被撤销
- 华为放权,问界大调整:产品、营销、销售、服务均由赛力斯主导,华为仅赋能!知情人:以后问界门店只卖问界车
- 今天,一个数据创最近19年的新高——道达投资手记
栏目最新文章
- 永茂泰短期借款远多于货币资金,大额回购计划仍快速推进,近一年重要股东两轮减持股份
- “五连板”累计涨超60%后,百大集团3天内吃了2个跌停,月内三发异动公告
- 港股复盘 | 港股高开低走 汽车股、锂电池概念股“联手”下挫
- 300477,公开招募重整投资人!过去三年亏了21.7亿元,净资产仅剩243万元
- 本月底起《金融产品网络营销管理办法》正式实施 部分平台已开始排查
- 并购、IPO辅导、融资接连落地〡陕西科创企业8月融资动态
- 特朗普、黄仁勋反对放缓AI发展!伯恩斯坦:若AI放缓,云厂商或受益;10年期美债收益率创2007年来新高;美联储加息概率升至92%|美股盘前
- 美联储加息箭在弦上!IMF前首席经济学家莫里斯:现在加息会招致特朗普的愤怒,但不会显著抬升衰退风险


